
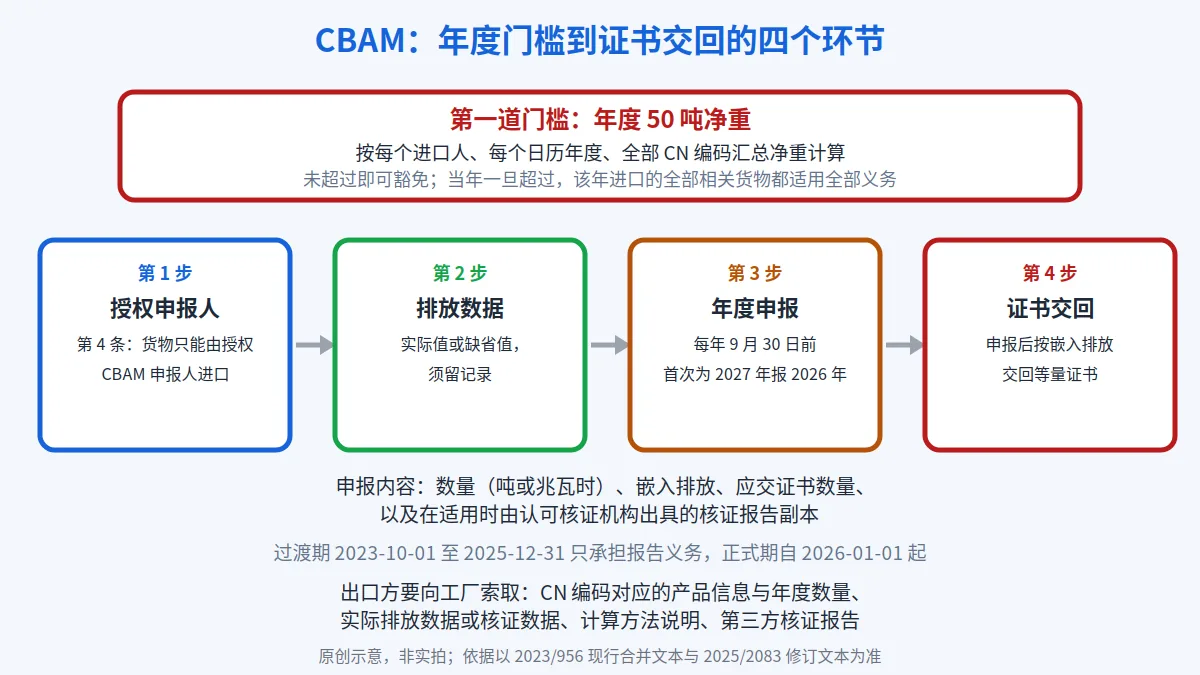
钢铁、铝、水泥、化肥这四类货物的出口欧盟,从 2026 年起多了一道和以前完全不同的手续:碳边境调节机制(CBAM)。它的结构可以概括成三句话——货物要由授权 CBAM 申报人进口,进口人每年要提交一份申报,申报里的嵌入排放要对应交回等量的 CBAM 证书。对出口方来说,最先要弄清的不是价格,而是"我这一票货、这一整年算下来够不够 50 吨"这个门槛,因为低于门槛的进口人可以直接豁免。
这篇用欧盟法规 (EU) 2023/956 的现行合并文本和 2025 年 10 月的修订法规 (EU) 2025/2083 说明规则结构与出口方该准备什么数据,不推导任何一家工厂的排放因子,也不给出任何企业的碳成本结论。
覆盖哪些商品:附件一的 CN 编码与四大板块
附件一第 1 款规定,本法规适用于附件一表格所列的、按欧盟组合命名法(CN)编码归类的货物,CN 编码依据法规 (EEC) No 2658/87。附件一第 2 款规定,相关温室气体按各货物对应的表格确定。表格按板块分列:水泥板块覆盖高岭土类其他料、水泥 clinker、白硅酸盐水泥、其他硅酸盐水泥、铝酸盐水泥与其他水硬性水泥;化肥板块覆盖硝酸与硫酸硝酸、氨、硝酸钾、含氮矿肥或化肥、含两三种养分的肥料等,并列出该板块涉及的温室气体为二氧化碳与氧化亚氮;此外还有钢铁、铝、电力板块,其中电力的温室气体为二氧化碳,CN 编码 2716 00 00 为电能。
2025 年 10 月 8 日通过的修订法规 (EU) 2025/2083 的名称就是"修订 2023/956 号法规以简化和强化碳边境调节机制",其序言第 (1) 段写明:委员会自 2023 年 10 月 1 日过渡期开始以来一直在收集 CBAM 实施数据,包括通过分析报告申报人提交的季度报告,并指出需要简化和强化的领域,以确保过渡期于 2026 年 1 月 1 日结束后 CBAM 平滑实施。
50 吨阈值怎么算:第 2a 条与附件七
第 2a 条第 1 款是豁免条款的核心:进口人(包括已取得授权 CBAM 申报人身份的进口人)在某一日历年内进口货物的净重未累计超过附件七第 1 点规定的单一质量阈值时,豁免本法规下的义务。该阈值适用于按每个进口人、每个日历年度、按所有 CN 编码汇总的全部货物净重。在这种情形下,进口人应在相关海关申报中声明其享有该豁免。第 2a 条第 4 款写明本条不适用于电力或氢的进口。
第 2a 条第 2 款规定了一个容易被忽略的后果:如果进口人在相关日历年度内超过单一质量阈值,那么该进口人或授权 CBAM 申报人就该日历年度进口的全部货物所嵌入的全部排放,适用本法规下的全部义务。附件七第 1 点把阈值定为 50 吨净重。附件七第 2 点给出委员会评估方法:以 99% 为目标覆盖的排放份额反推质量阈值,年度排放按各进口人各 CN 编码的进口量计算,并在目标份额上加 0.25 个百分点的余量,阈值按最接近的十取整。
第 2a 条第 3 款规定评估机制:委员会每年 4 月 30 日前,依据前 12 个日历月的进口数据评估该阈值是否确保第 1 款只适用于不超过进口货物及加工品所嵌入排放的 1%;当计算结果与适用阈值的偏差超过 15 吨时,委员会按附件七第 2 点的方法通过授权法案修订阈值,修订后的阈值自次年 1 月 1 日起适用。
三个要点要记住:阈值按"每个进口人、每个日历年度、所有 CN 编码汇总的净重"累计,不是单一品类;它是年度累计口径,某一票货小不代表全年豁免;一旦全年累计越过门槛,当年已进口的全部相关货物都要算进义务范围。
谁来做申报:第 4 条与第 5 条
第 4 条写得非常干脆:货物只有由授权 CBAM 申报人进口,才可进入欧盟关境。第 5 条第 1 款规定,设立在成员国的进口人应在货物进口欧盟关境前申请授权 CBAM 申报人身份;第 5 条第 1b 款补充,在第 2a 条适用的情况下,进口人只有在预期会超过单一质量阈值时才提交授权申请。第 5 条第 1a 款与第 2 款则规定间接海关代表的情形:间接海关代表应在货物进口前取得授权 CBAM 申报人身份;当间接海关代表按欧盟海关法典第 18 条被进口人指定并同意充当授权 CBAM 申报人时,无论进口人是否依第 2a 条豁免,间接海关代表都应按此身份行事;进口人未设立在成员国时,由间接海关代表取得该身份。第 5 条第 2a 款进一步明确:当间接海关代表代表进口人行事时,其就所代理进口的货物承担本法规对进口人的义务。第 5 条第 3 款规定授权申请须通过第 14 条建立的 CBAM 名册提交。
这一条对出口方的实际含义是:客户如果是欧盟境内公司,它要么自己已经是授权 CBAM 申报人,要么通过其间接海关代表行事。报价时确认客户这一层身份,能提前知道订单是不是会被卡在海关环节。
年度申报要交什么:第 6 条
第 6 条第 1 款规定:每个授权 CBAM 申报人应于每年 9 月 30 日前,并且首次为 2027 年提交 2026 年度申报,通过第 14 条的 CBAM 名册提交上一日历年度的 CBAM 申报。第 6 条第 2 款列出申报必须包含的信息:上一日历年度进口各类货物的总量,电力的以兆瓦时计、其他货物以吨计,且包括低于单一质量阈值的进口货物;这些货物的嵌入排放总量,电力以每兆瓦时二氧化碳当量吨数表示、其他货物以每吨各类货物的二氧化碳当量吨数表示,按第 7 条计算,并在以实际排放为依据确定时按第 8 条核证;应交回的 CBAM 证书数量,对应扣除按第 9 条计算的第三国已付碳价、并按第 31 条调整欧盟排放交易体系免费配额影响之后的嵌入排放总量;以及在适用时,附上第 8 条与附件六项下由认可核证机构出具的核证报告副本。
第 6 条第 3 款与第 4 款还覆盖了两类加工贸易情形:对按内加工程序进口的加工产品,即使该加工产品本身不在附件一清单内,申报人也应申报在加工程序下投放的货物所嵌入的排放;对按外加工程序进口的附件一货物,申报人只申报加工工序本身的排放。这两条对做来料加工再出口欧盟的出口方是直接相关的计算口径。
过渡期与正式期怎么衔接:第 32 条
第 32 条规定过渡期范围:在 2023 年 10 月 1 日至 2025 年 12 月 31 日的过渡期内,进口人在本法规下的义务仅限于第 33、34、35 条规定的报告义务。该款还作了分工安排:进口人设立在成员国并按欧盟海关法典第 18 条指定了间接海关代表、且该间接海关代表同意时,报告义务适用于该间接海关代表;进口人未设立在成员国时,报告义务适用于间接海关代表。
也就是说,2023 到 2025 是"只报数据不交钱"的阶段,2026 年 1 月 1 日过渡期结束后才进入正式义务期,而第一次正式的年度申报按第 6 条第 1 款是 2027 年 9 月 30 日针对 2026 年度提交。
出口方该准备什么数据:第 7、8、9 条
第 7 条第 1 款规定货物的嵌入排放按附件四所列方法计算,附件二所列货物只计算直接排放。第 7 条第 2 款规定,除电力外的货物嵌入排放有两种确定方式:按附件四第 2、3 点的方法以实际排放为依据确定,或按附件四第 4.1 点的方法引用缺省值。第 7 条第 5 款规定授权 CBAM 申报人应按附件五的要求保存计算嵌入排放所需信息的记录,且记录应足够详细,使按第 18 条认可的核证机构能在适用时按第 8 条与附件六核证嵌入排放,也能使委员会与主管机关按第 19 条第 2 款复核申报。第 7 条第 6 款规定这些记录,包括核证机构报告,应保存至申报应提交之年后第四年年底。
第 8 条第 1 款规定:嵌入排放以实际排放为依据确定时,授权 CBAM 申报人应确保第 6 条申报中所申报的嵌入排放总量,由按第 18 条认可的核证机构按附件六的核证原则核证。第 8 条第 2 款给了一条便利:对在第三国按第 10 条登记的装置生产的货物,申报人可以选择使用按第 10 条第 7 款向其披露的经核证信息来履行该义务。
第 9 条处理第三国已付碳价的扣减,这是出口方与工厂谈价时的一个变量:货物在第三国已实际支付的碳价可以按规定扣减,从而减少需要交回的证书数量。
把这些条款翻译成出口方要向工厂和客户索取的材料清单,大致是:按 CN 编码归类的产品信息与年度出口数量;工厂的实际排放数据或其所在国按第 10 条登记的装置信息与经核证的数据;产品边界与计算方法说明;适用时的第三方核证报告;对欧盟客户,要确认对方是授权 CBAM 申报人还是通过间接海关代表行事,以及年度申报与证书交回的责任归属。
资料来源:覆盖商品范围与 CN 编码、50 吨单一质量阈值及其计算与评估方法、授权 CBAM 申报人制度、年度申报的内容与时点、过渡期义务范围、嵌入排放计算与核证要求、第三国碳价扣减,均引自欧盟法规 (EU) 2023/956 的现行合并文本(EUR-Lex 官方版本:Regulation (EU) 2023/956 — CBAM)与 2025 年简化和强化修订法规(Regulation (EU) 2025/2083)。CBAM 由欧盟委员会与成员国主管机关执行,具体到某一票货的归类、碳价扣减与证书数量,应由授权 CBAM 申报人、认可核证机构与海关按现行规则判定。本文只说明规则结构与出口方可做的准备动作,不构成法律或碳合规意见。